Cara Menghitung NPV dan IRR dengan Interpolasi: Contoh Soal
Contoh soal NPV dan IRR langkah demi langkah: arus kas tidak sama, interpolasi dua tingkat diskonto, arah bias taksirannya, cek Excel, PI, dan payback.
Di halaman ini
- Contoh soal: proyek dengan arus kas tidak sama
- Langkah menghitung NPV pada biaya modal 12%
- Cara memilih dua tingkat diskonto dan menghitung IRR dengan interpolasi
- Kenapa interpolasi hanya taksiran, dan ke arah mana biasnya
- Cek jawaban dengan fungsi IRR dan NPV di Excel
- Profitability index, payback, dan discounted payback
- Kesalahan yang sering terjadi saat menghitung NPV dan IRR
- FAQ
- Apakah IRR dari interpolasi boleh dipakai sebagai jawaban akhir di ujian?
- Tingkat percobaan pertama sebaiknya berapa?
- Kenapa hasil interpolasi saya selalu sedikit lebih tinggi dari Excel?
- Bagaimana kalau NPV di dua tingkat percobaan sama-sama negatif?
- Kapan payback period masih berguna kalau sudah ada NPV?
- Apa beda NPV dan PI kalau keputusannya selalu sama?
Cara menghitung NPV: diskontokan setiap arus kas ke tahun 0 memakai biaya modal, jumlahkan, lalu kurangi investasi awal. IRR adalah tingkat diskonto yang membuat NPV tepat nol, dan tanpa kalkulator keuangan kamu mencarinya lewat interpolasi antara dua tingkat diskonto, satu yang menghasilkan NPV positif dan satu yang negatif. Di bawah ini satu proyek dengan arus kas tidak sama dikerjakan sampai angka akhir, lengkap dengan cek Excel, profitability index, dan payback.
Contoh soal: proyek dengan arus kas tidak sama
PT Sinar membeli mesin seharga Rp1.000 juta. Mesin itu diperkirakan menghasilkan arus kas bersih berikut, dan biaya modal perusahaan 12% per tahun.
| Tahun | Arus kas (juta rupiah) |
|---|---|
| 0 | -1.000 |
| 1 | 300 |
| 2 | 400 |
| 3 | 450 |
| 4 | 300 |
Pertanyaan yang biasa muncul di soal: hitung NPV, IRR, profitability index, payback period, dan discounted payback period, lalu putuskan apakah proyek diterima.
Semua angka di bawah memakai faktor diskonto empat desimal, seperti tabel di belakang buku teks. Satuan semua angka adalah juta rupiah.
Langkah menghitung NPV pada biaya modal 12%
Faktor diskonto tahun ke- adalah . Rumus NPV lengkapnya:
Pada :
| Tahun | Arus kas | Faktor 12% | Nilai sekarang |
|---|---|---|---|
| 1 | 300 | 0,8929 | 267,87 |
| 2 | 400 | 0,7972 | 318,88 |
| 3 | 450 | 0,7118 | 320,31 |
| 4 | 300 | 0,6355 | 190,65 |
| Jumlah | 1.097,71 |
NPV positif Rp97,71 juta. Artinya proyek menghasilkan lebih dari 12% yang dituntut pemodal, dan selisihnya senilai Rp97,71 juta dalam uang hari ini. Proyek diterima.
Kalau kamu menghitung tanpa membulatkan faktor, hasilnya 97,69. Selisih 0,02 itu murni dari pembulatan empat desimal, jadi jangan panik kalau kunci jawaban dosen beda tipis di desimal terakhir.
Cara memilih dua tingkat diskonto dan menghitung IRR dengan interpolasi
Interpolasi butuh dua titik yang mengapit nol: satu NPV positif, satu NPV negatif. Titik pertama sudah ada, yaitu 12% dengan NPV +97,71. Sekarang cari tingkat yang membuat NPV negatif.
Ada trik cepat untuk menebak di mana IRR berada sebelum mencoba-coba:
- Hitung rata-rata arus kas tahunan: .
- Bagi investasi dengan rata-rata itu: .
- Cari di tabel faktor anuitas 4 tahun angka yang paling dekat dengan 2,759. Faktor anuitas 4 tahun pada 16% adalah 2,7982 dan pada 17% adalah 2,7432. Jadi IRR kira-kira di sekitar 16 sampai 17%.
Tebakan ini hanya titik awal, karena arus kasnya tidak rata. Tapi hasilnya cukup untuk memilih dua tingkat percobaan yang dekat, dan itu penting karena alasan di seksi berikutnya.
Coba hitung NPV pada 16% dan 17%:
| Tahun | Arus kas | Faktor 16% | PV 16% | Faktor 17% | PV 17% |
|---|---|---|---|---|---|
| 1 | 300 | 0,8621 | 258,63 | 0,8547 | 256,41 |
| 2 | 400 | 0,7432 | 297,28 | 0,7305 | 292,20 |
| 3 | 450 | 0,6407 | 288,31 | 0,6244 | 280,98 |
| 4 | 300 | 0,5523 | 165,69 | 0,5337 | 160,11 |
| Jumlah PV | 1.009,91 | 989,70 | |||
| NPV | +9,91 | -10,30 |
Tanda NPV berganti dari positif ke negatif, jadi IRR pasti ada di antara 16% dan 17%.
Sekarang masukkan kedua titik ke rumus interpolasi:
dengan tingkat yang memberi NPV positif dan tingkat yang memberi NPV negatif. Perhatikan penyebutnya: karena negatif, sama dengan menjumlahkan kedua nilai mutlaknya.
IRR 16,49% lebih besar dari biaya modal 12%, jadi kesimpulannya sama dengan NPV: proyek diterima.
Kenapa interpolasi hanya taksiran, dan ke arah mana biasnya
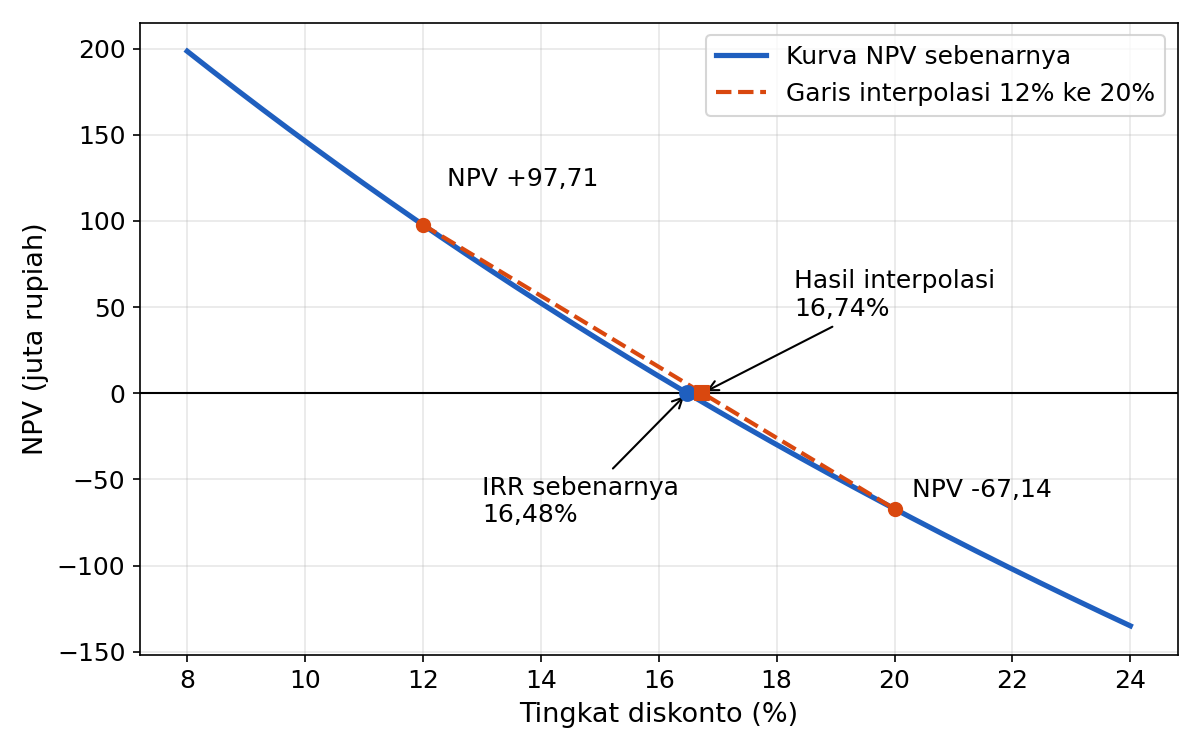
Interpolasi menarik garis lurus di antara dua titik, padahal hubungan NPV dengan tingkat diskonto berbentuk kurva yang melengkung ke bawah lalu melandai (cembung). Untuk proyek konvensional, yaitu satu arus keluar di awal lalu arus masuk berikutnya, garis lurus itu selalu berada sedikit di atas kurva. Akibatnya garis memotong sumbu nol sedikit lebih ke kanan dari titik potong kurva, sehingga interpolasi cenderung menaksir IRR terlalu tinggi.
Seberapa besar biasnya tergantung jarak dua tingkat percobaan. Bandingkan kalau kamu malas mencari titik dekat dan langsung memakai 12% dan 20%. NPV pada 20% (faktor 0,8333; 0,6944; 0,5787; 0,4823) adalah 932,86 - 1.000 = -67,14.
| Pasangan tingkat percobaan | Hasil interpolasi | IRR sebenarnya | Selisih |
|---|---|---|---|
| 16% dan 17% | 16,49% | 16,48% | 0,01 poin |
| 12% dan 20% | 16,74% | 16,48% | 0,26 poin |
Rentang 1% hampir tepat. Rentang 8% meleset seperempat poin persen. Untuk soal ujian, rentang 1 sampai 2 poin persen sudah sangat cukup.
Cek jawaban dengan fungsi IRR dan NPV di Excel
Ketik arus kas di sel B1 sampai B5: -1000, 300, 400, 450, 300.
=IRR(B1:B5)menghasilkan 16,48%. Ini hasil iterasi, bukan interpolasi, jadi bisa dipakai sebagai kunci untuk mengecek hitungan tanganmu.=NPV(12%;B2:B5)+B1menghasilkan 97,69. Pemisah argumen di Excel berbahasa Indonesia biasanya titik koma, di Excel berbahasa Inggris koma.
Jebakan paling sering: fungsi NPV di Excel menganggap nilai pertama dalam rentangnya terjadi di akhir tahun 1. Kalau kamu menulis =NPV(12%;B1:B5), investasi tahun 0 ikut didiskontokan satu tahun dan hasilnya 87,22, bukan 97,69. Investasi awal harus ditambahkan di luar fungsi.
Profitability index, payback, dan discounted payback
Soal UAS manajemen keuangan sering meminta tiga ukuran ini sekaligus karena datanya sudah tersedia dari tabel NPV.
Profitability index (PI) adalah nilai sekarang arus masuk dibagi investasi:
PI di atas 1 berarti NPV positif. Setiap Rp1 yang ditanam kembali sebagai Rp1,098 dalam nilai sekarang.
Payback period memakai arus kas tanpa diskonto. Kumulatifnya 300, 700, lalu 1.150 di tahun 3. Investasi tertutup di tahun ke-3, dengan sisa yang harus ditutup di tahun itu sebesar 1.000 - 700 = 300.
Discounted payback memakai nilai sekarang dari tabel 12%. Kumulatifnya 267,87; 586,75; 907,06; 1.097,71. Investasi tertutup di tahun ke-4, dengan sisa 1.000 - 907,06 = 92,94.
Discounted payback selalu lebih lama dari payback biasa untuk proyek konvensional, karena arus kas yang didiskontokan lebih kecil. Kalau hasilmu terbalik, ada yang salah di tabel.
Kesalahan yang sering terjadi saat menghitung NPV dan IRR
- Lupa mengurangkan investasi awal, sehingga yang ditulis sebagai NPV sebenarnya jumlah PV arus masuk (1.097,71).
- Memakai faktor anuitas untuk arus kas yang tidak sama. Faktor anuitas hanya berlaku kalau arus kas setiap tahun persis sama.
- Memasukkan dan terbalik di rumus interpolasi, lalu mendapat IRR di luar rentang dua tingkat percobaan. Cek cepat: hasilmu harus berada di antara dan .
- Menulis penyebut sebagai karena lupa tanda negatif. Hasilnya penyebut negatif dan IRR jadi aneh.
- Memakai tingkat percobaan yang dua-duanya menghasilkan NPV positif. Interpolasi di luar rentang (ekstrapolasi) jauh lebih tidak akurat.
- Menganggap IRR tinggi otomatis lebih baik saat membandingkan dua proyek yang saling meniadakan. Untuk kasus itu NPV dan IRR bisa memberi jawaban berbeda, dibahas di NPV dan IRR berbeda hasil: proyek mana yang harus dipilih.
Biaya modal 12% di soal ini diberikan langsung. Kalau soalmu meminta biaya modal dihitung dulu dari struktur utang dan ekuitas, langkahnya ada di cara menghitung WACC. Untuk mengatur waktu latihan soal hitungan seperti ini menjelang ujian, lihat strategi belajar UTS dan UAS.
FAQ
Apakah IRR dari interpolasi boleh dipakai sebagai jawaban akhir di ujian?
Boleh, selama kamu menunjukkan dua tingkat percobaan dan NPV masing-masing. Dosen biasanya menerima selisih kecil dari kunci, apalagi kalau rentang percobaanmu sempit.
Tingkat percobaan pertama sebaiknya berapa?
Mulai dari biaya modal, karena NPV di tingkat itu memang harus dihitung. Kalau NPV-nya positif, naikkan tingkat diskonto. Kalau negatif, turunkan. Trik faktor anuitas dari rata-rata arus kas membantu menebak arah dan jaraknya.
Kenapa hasil interpolasi saya selalu sedikit lebih tinggi dari Excel?
Karena kurva NPV cembung dan garis interpolasi berada di atasnya. Untuk proyek konvensional, interpolasi linear cenderung menaksir IRR sedikit terlalu tinggi, dan makin lebar rentangnya makin besar selisihnya.
Bagaimana kalau NPV di dua tingkat percobaan sama-sama negatif?
Turunkan tingkat diskonto sampai NPV positif. Interpolasi hanya sah kalau nol berada di antara dua titik.
Kapan payback period masih berguna kalau sudah ada NPV?
Payback menjawab pertanyaan lain, yaitu seberapa cepat modal kembali. Ini relevan untuk perusahaan yang ketat kasnya. Kelemahannya, payback mengabaikan nilai waktu uang dan arus kas setelah titik balik modal, jadi jangan dipakai sendirian untuk keputusan investasi.
Apa beda NPV dan PI kalau keputusannya selalu sama?
Untuk satu proyek, keputusannya memang selalu sama. PI berguna saat modal terbatas dan kamu harus mengurutkan beberapa proyek berdasarkan nilai yang dihasilkan per rupiah investasi.