NPV dan IRR Berbeda Hasil: Proyek Mana yang Harus Dipilih?
NPV dan IRR berbeda untuk proyek saling eksklusif? Pilih NPV terbesar. Contoh soal berangka, cara menghitung crossover rate, MIRR, dan proyek dengan dua IRR.
Di halaman ini
- Contoh soal: dua proyek yang saling eksklusif
- Kenapa NPV dan IRR bisa memberi peringkat berbeda?
- Cara menghitung crossover rate
- Asumsi reinvestasi dan MIRR sebagai penengah
- Arus kas non-konvensional: satu proyek, dua IRR
- Kesalahan yang sering terjadi di jawaban UAS
- FAQ
- Kalau NPV dan IRR berbeda, mana yang benar?
- Apa itu proyek mutually exclusive?
- Bagaimana cara menghitung crossover rate tanpa Excel?
- Apakah MIRR selalu memberi peringkat yang sama dengan NPV?
- Berapa banyak IRR yang bisa dimiliki satu proyek?
- Kenapa dosen tetap mengajarkan IRR kalau NPV lebih baik?
Kalau NPV dan IRR memberi peringkat berbeda untuk dua proyek yang saling eksklusif (mutually exclusive), pilih proyek dengan NPV terbesar. NPV mengukur tambahan nilai dalam rupiah pada biaya modal yang sebenarnya, sedangkan IRR hanya mengukur persentase imbal hasil dan diam-diam mengasumsikan arus kas bisa ditanam ulang pada tingkat IRR itu sendiri. Di bawah ini konfliknya dikerjakan dengan angka, lalu dijelaskan tiga penyebabnya, cara menghitung crossover rate, dan kasus proyek dengan dua IRR.
Contoh soal: dua proyek yang saling eksklusif
Perusahaan punya satu lahan dan hanya bisa menjalankan salah satu dari dua proyek. Investasi keduanya sama, Rp1.000 juta, dan biaya modal 10%. Bedanya ada di pola arus kas.
| Tahun | Proyek A (juta rupiah) | Proyek B (juta rupiah) |
|---|---|---|
| 0 | -1.000 | -1.000 |
| 1 | 800 | 100 |
| 2 | 300 | 300 |
| 3 | 200 | 1.100 |
Proyek A mengembalikan sebagian besar uangnya di tahun pertama. Proyek B baru menghasilkan banyak di tahun ketiga.
NPV pada 10%, memakai faktor diskonto empat desimal (0,9091; 0,8264; 0,7513):
| Tahun | PV Proyek A | PV Proyek B |
|---|---|---|
| 1 | 727,28 | 90,91 |
| 2 | 247,92 | 247,92 |
| 3 | 150,26 | 826,43 |
| Jumlah PV | 1.125,46 | 1.165,26 |
| NPV | 125,46 | 165,26 |
IRR masing-masing, dihitung iteratif (cara manualnya lewat interpolasi ada di cara menghitung NPV dan IRR dengan interpolasi):
| Ukuran | Proyek A | Proyek B | Unggul |
|---|---|---|---|
| NPV pada 10% | 125,46 | 165,26 | B |
| IRR | 19,23% | 16,61% | A |
Konflik klasik. A punya IRR lebih tinggi, B punya NPV lebih besar. Jawabannya B, karena B menambah nilai perusahaan sekitar Rp40 juta lebih banyak daripada A pada biaya modal 10%. Kalau dihitung tanpa membulatkan faktor, NPV-nya 125,47 dan 165,29. Kesimpulannya tidak berubah.
Kenapa NPV dan IRR bisa memberi peringkat berbeda?
Untuk satu proyek yang berdiri sendiri, NPV dan IRR selalu sepakat: NPV positif berarti IRR di atas biaya modal. Konflik hanya muncul saat kamu membandingkan dua proyek dan harus memilih satu. Ada tiga penyebab yang biasa diminta dijelaskan di soal esai.
- Perbedaan skala investasi. Proyek kecil gampang punya IRR tinggi, tapi nilai rupiahnya kecil.
- Perbedaan pola waktu arus kas. Proyek yang kasnya datang cepat (seperti A) kurang terpengaruh kenaikan tingkat diskonto, sehingga IRR-nya cenderung tinggi.
- Asumsi tingkat reinvestasi. NPV menganggap arus kas yang diterima ditanam ulang pada biaya modal, IRR menganggap ditanam ulang pada IRR proyek itu sendiri.
Penyebab pertama paling mudah dilihat dengan angka. Misalkan proyek C butuh Rp100 juta dan menghasilkan Rp150 juta setahun kemudian, sedangkan proyek D butuh Rp1.000 juta dan menghasilkan Rp1.300 juta setahun kemudian. Biaya modal tetap 10%.
| Ukuran | Proyek C | Proyek D |
|---|---|---|
| IRR | 50% | 30% |
| NPV pada 10% | 150/1,1 - 100 = 36,36 | 1.300/1,1 - 1.000 = 181,82 |
C menang persentase, D menang rupiah. Cara membuktikan D lebih baik adalah IRR inkremental: kurangi arus kas C dari D, sehingga selisihnya -900 di tahun 0 dan +1.150 di tahun 1. IRR selisih itu adalah , jauh di atas 10%. Artinya tambahan investasi Rp900 juta untuk naik dari C ke D masih menghasilkan lebih dari biaya modalnya, jadi D yang dipilih.
Contoh A dan B di atas adalah penyebab kedua: skalanya sama persis, yang berbeda hanya kapan uangnya datang.
Cara menghitung crossover rate
Crossover rate adalah tingkat diskonto saat NPV kedua proyek sama besar. Di bawah tingkat ini satu proyek unggul, di atasnya proyek lain yang unggul.
Langkahnya: kurangkan arus kas A dari B per tahun, lalu cari IRR dari selisih itu.
| Tahun | B - A |
|---|---|
| 0 | 0 |
| 1 | -700 |
| 2 | 0 |
| 3 | 900 |
Cari yang membuat NPV selisih ini nol:
Kalikan kedua ruas dengan :
Soal ini kebetulan bisa diselesaikan dengan akar kuadrat karena selisih di tahun 0 dan tahun 2 sama-sama nol. Biasanya kamu tetap perlu interpolasi seperti mencari IRR biasa. Cek hasilnya: pada 13,39%, NPV A dan NPV B sama-sama sekitar 76,05.
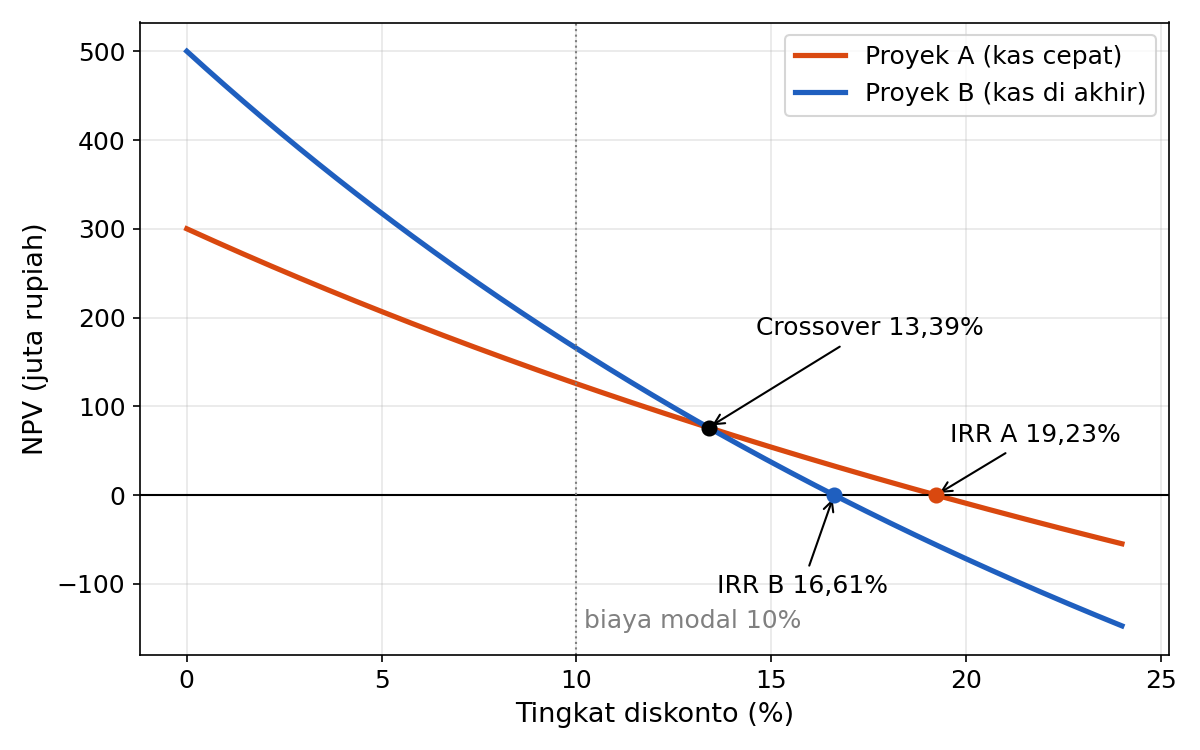
Cara membaca grafik ini:
- Biaya modal di bawah 13,39% (termasuk 10% di soal): NPV B lebih besar, pilih B.
- Biaya modal di antara 13,39% dan 16,61%: NPV A lebih besar, pilih A, walaupun B masih layak.
- Biaya modal di antara 16,61% dan 19,23%: hanya A yang NPV-nya positif.
- Biaya modal di atas 19,23%: tolak keduanya.
Konflik NPV dan IRR hanya terjadi kalau biaya modal berada di bawah crossover rate. Kalau di atasnya, kedua metode memilih proyek yang sama. Ini kalimat yang bagus ditulis di jawaban esai, karena menunjukkan kamu paham kapan konflik muncul, bukan cuma bahwa ia muncul.
Asumsi reinvestasi dan MIRR sebagai penengah
IRR proyek A 19,23% berarti, secara implisit, Rp800 juta yang diterima di tahun 1 dianggap bisa ditanam lagi dengan imbal hasil 19,23% sampai tahun 3. Padahal perusahaan ini hanya dituntut 10%, dan peluang investasi lain belum tentu memberi 19%. Asumsi NPV (reinvestasi pada biaya modal) lebih realistis.
Modified IRR (MIRR) memperbaiki asumsi itu. Semua arus masuk dibawa ke akhir umur proyek dengan biaya modal, lalu dicari tingkat pertumbuhan dari investasi awal ke nilai akhir tersebut.
Proyek A: , sehingga .
Proyek B: , sehingga .
Dengan MIRR, B unggul, sama dengan NPV. Untuk proyek dengan investasi awal sama dan umur sama, peringkat MIRR selalu sejalan dengan NPV. Kalau skalanya berbeda, MIRR pun masih bisa berbeda dari NPV, jadi NPV tetap jadi penentu akhir.
Arus kas non-konvensional: satu proyek, dua IRR
Proyek konvensional punya satu kali pergantian tanda arus kas (minus lalu plus semua). Kalau tandanya berganti lebih dari sekali, IRR bisa lebih dari satu. Contoh yang sering muncul adalah tambang atau pabrik yang wajib membayar biaya pemulihan lahan di akhir.
| Tahun | Arus kas (juta rupiah) |
|---|---|
| 0 | -1.000 |
| 1 | 2.300 |
| 2 | -1.320 |
Tandanya minus, plus, minus: dua kali berganti, jadi paling banyak dua IRR. Coba masukkan 10%: . Masukkan 20%: . Keduanya IRR.
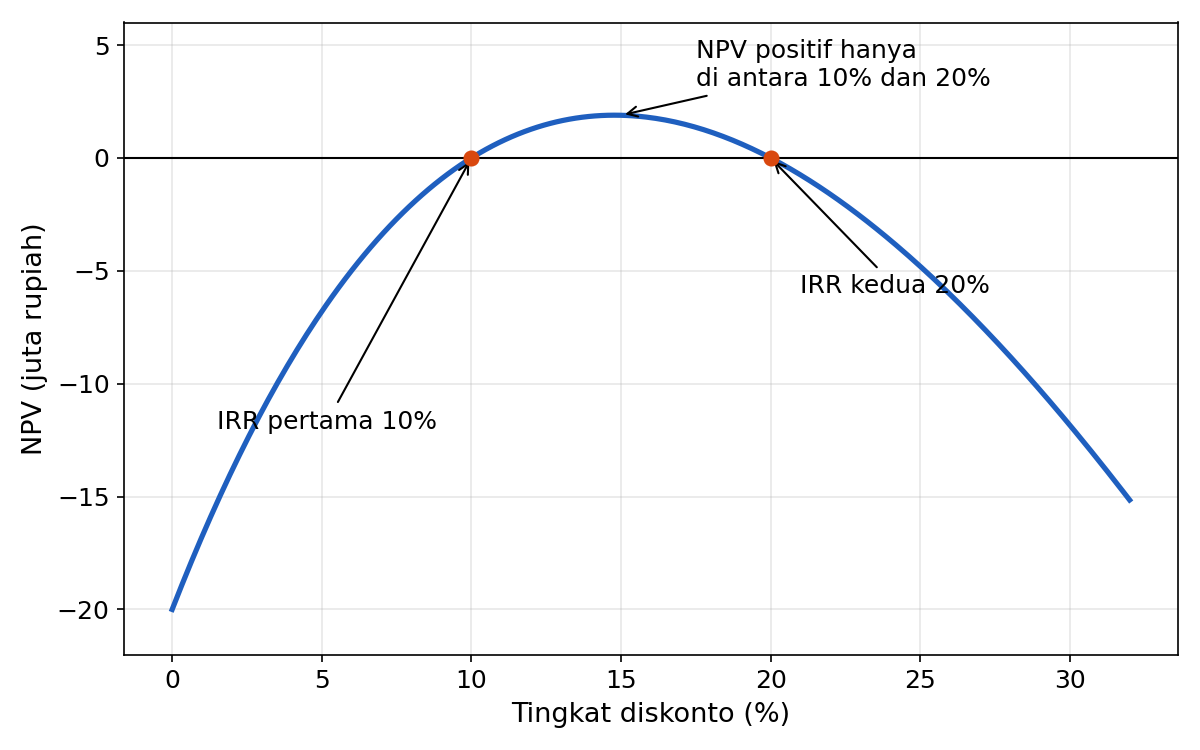
Aturan "terima kalau IRR lebih besar dari biaya modal" langsung rusak di sini. Dengan biaya modal 8%, kedua IRR berada di atas 8%, tapi NPV-nya -2,06, jadi proyek seharusnya ditolak. Dengan biaya modal 12%, NPV-nya +1,28 dan proyek layak. NPV selalu memberi satu jawaban yang jelas untuk setiap biaya modal.
Kesalahan yang sering terjadi di jawaban UAS
- Memilih proyek ber-IRR tertinggi untuk proyek saling eksklusif, tanpa melihat NPV. Ini kesalahan yang memang ingin diuji soalnya.
- Menyebut "NPV dan IRR bertentangan" tanpa menjelaskan penyebabnya. Sebutkan apakah konfliknya karena skala, pola waktu, atau keduanya, dan kaitkan dengan asumsi reinvestasi.
- Menghitung crossover rate dengan menyamakan IRR kedua proyek. Crossover adalah titik NPV sama, dicari dari IRR selisih arus kas.
- Mengira konflik selalu terjadi. Konflik hanya ada kalau biaya modal di bawah crossover rate.
- Memakai IRR untuk proyek independen dengan modal tak terbatas lalu bilang perlu memilih. Untuk proyek independen, terima semua yang NPV-nya positif.
- Menganggap proyek bertanda minus, plus, minus punya satu IRR dan langsung membandingkannya dengan biaya modal.
Biaya modal 10% di soal biasanya sudah diberikan. Kalau soal memintamu menghitungnya dulu, lihat cara menghitung WACC. Untuk soal esai berbentuk kasus perusahaan, susunan jawabannya mirip dengan cara mengerjakan tugas analisis studi kasus: fakta, analisis angka, lalu rekomendasi.
FAQ
Kalau NPV dan IRR berbeda, mana yang benar?
NPV, untuk proyek yang saling eksklusif. Tujuan perusahaan adalah menambah kekayaan pemilik dalam rupiah, dan NPV mengukur persis itu pada biaya modal yang berlaku.
Apa itu proyek mutually exclusive?
Proyek yang tidak bisa dijalankan bersamaan, misalnya dua rencana bangunan untuk satu lahan yang sama atau dua mesin untuk satu jalur produksi. Memilih satu berarti menolak yang lain.
Bagaimana cara menghitung crossover rate tanpa Excel?
Kurangkan arus kas satu proyek dari proyek lain per tahun, lalu cari IRR dari selisih itu dengan interpolasi. Hasilnya adalah tingkat diskonto saat NPV kedua proyek sama.
Apakah MIRR selalu memberi peringkat yang sama dengan NPV?
Selalu sama kalau investasi awal dan umur kedua proyek sama. Kalau skalanya berbeda, MIRR masih bisa berbeda dari NPV, jadi NPV tetap penentunya.
Berapa banyak IRR yang bisa dimiliki satu proyek?
Paling banyak sebanyak jumlah pergantian tanda arus kasnya. Minus, plus, minus berganti dua kali, jadi paling banyak dua IRR. Bisa juga tidak ada IRR sama sekali.
Kenapa dosen tetap mengajarkan IRR kalau NPV lebih baik?
Karena IRR mudah dikomunikasikan dalam persen dan dipakai luas di praktik. Yang perlu kamu tunjukkan adalah kapan IRR boleh dipakai sendirian (proyek tunggal yang konvensional) dan kapan harus diperiksa dengan NPV.