Metode Penyusutan Aset Tetap: Garis Lurus sampai Saldo Menurun
Satu mesin dihitung dengan empat metode penyusutan: garis lurus, saldo menurun ganda, jumlah angka tahun, unit produksi, plus jebakan prorata bulan.
Di halaman ini
- Data contoh soal penyusutan
- Cara menghitung penyusutan dengan empat metode
- Metode garis lurus
- Metode saldo menurun ganda
- Metode jumlah angka tahun
- Metode unit produksi
- Tabel perbandingan beban dan nilai buku empat metode
- Jebakan pembelian tengah tahun: prorata bulan
- Kesalahan yang sering terjadi saat menghitung penyusutan
- FAQ
- Bagaimana jurnal kalau mesin dijual sebelum umurnya habis?
- Apakah tanah disusutkan?
- Metode mana yang paling benar?
- Apakah penyusutan akuntansi sama dengan penyusutan untuk pajak?
- Kalau taksiran umur diubah di tengah jalan, apakah tahun lalu dihitung ulang?
Empat metode penyusutan yang paling sering diujikan adalah garis lurus, saldo menurun ganda, jumlah angka tahun, dan unit produksi. Keempatnya membebankan jumlah total yang sama, yaitu harga perolehan dikurangi nilai residu, tetapi membaginya ke tiap tahun dengan pola berbeda. Di bawah ini satu mesin dihitung dengan keempat metode sekaligus, lengkap dengan tabel nilai buku per tahun, lalu dua jebakan yang paling sering memotong nilai ujian: pembelian di tengah tahun dan saldo menurun ganda yang menembus nilai residu.
Data contoh soal penyusutan
PT Sinar Rekaan membeli mesin pada 2 Januari Tahun 1. Tahun bukunya berakhir 31 Desember.
| Keterangan | Nilai |
|---|---|
| Harga perolehan (termasuk ongkos kirim dan pemasangan) | Rp100 juta |
| Taksiran nilai residu | Rp10 juta |
| Taksiran umur ekonomis | 5 tahun |
| Taksiran kapasitas produksi seumur hidup | 45.000 unit |
| Produksi Tahun 1 sampai 5 | 12.000; 10.000; 9.000; 8.000; 6.000 unit |
Nilai yang boleh disusutkan (dasar penyusutan) adalah juta. Angka 90 inilah yang harus habis dibebankan selama umur mesin, apa pun metodenya. Kalau total bebanmu di akhir tabel bukan 90, ada yang salah.
Cara menghitung penyusutan dengan empat metode
Setiap metode di bawah memakai data yang sama, jadi kamu bisa membandingkan angkanya langsung.
Metode garis lurus
Bebannya sama setiap tahun, jadi nilai buku turun 18 juta per tahun: 82, 64, 46, 28, dan 10 di akhir tahun ke-5. Metode ini cocok untuk aset yang manfaatnya merata sepanjang umur, misalnya gedung.
Metode saldo menurun ganda
Tarifnya dua kali tarif garis lurus. Umur 5 tahun berarti tarif garis lurus 20 persen, jadi tarif saldo menurun ganda 40 persen. Tarif ini dikalikan dengan nilai buku awal tahun, bukan dengan dasar penyusutan. Nilai residu tidak dikurangkan di awal, tetapi menjadi batas bawah.
- Tahun 1: , nilai buku 60
- Tahun 2: , nilai buku 36
- Tahun 3: , nilai buku 21,6
- Tahun 4: , nilai buku 12,96
- Tahun 5: rumusnya memberi , tetapi itu membuat nilai buku 7,776, di bawah residu 10. Beban tahun 5 dibatasi menjadi .
Totalnya . Tanpa pembatasan di tahun 5, totalnya 92,224 dan mesin tercatat di bawah nilai yang masih bisa dijual.
Metode jumlah angka tahun
Jumlah angka tahun untuk umur 5 tahun adalah , atau dengan rumus . Pecahan tiap tahun memakai sisa umur di pembilang, dimulai dari yang terbesar:
- Tahun 1:
- Tahun 2:
- Tahun 3:
- Tahun 4:
- Tahun 5:
Berbeda dengan saldo menurun ganda, metode ini memakai dasar penyusutan 90, jadi nilai residu sudah dikurangkan sejak awal dan nilai buku pasti berhenti tepat di 10.
Metode unit produksi
Beban dihitung per unit yang dihasilkan, sehingga mengikuti intensitas pemakaian:
Beban Tahun 1 adalah juta, lalu 20, 18, 16, dan 12 juta untuk tahun berikutnya. Jumlah unitnya kebetulan pas 45.000. Kalau mesin ternyata menghasilkan lebih dari taksiran, penyusutan berhenti begitu nilai buku mencapai residu.
Tabel perbandingan beban dan nilai buku empat metode
Semua angka dalam juta rupiah. NB berarti nilai buku akhir tahun.
| Tahun | Garis lurus | NB | Saldo menurun ganda | NB | Jumlah angka tahun | NB | Unit produksi | NB |
|---|---|---|---|---|---|---|---|---|
| 1 | 18 | 82 | 40 | 60 | 30 | 70 | 24 | 76 |
| 2 | 18 | 64 | 24 | 36 | 24 | 46 | 20 | 56 |
| 3 | 18 | 46 | 14,4 | 21,6 | 18 | 28 | 18 | 38 |
| 4 | 18 | 28 | 8,64 | 12,96 | 12 | 16 | 16 | 22 |
| 5 | 18 | 10 | 2,96 | 10 | 6 | 10 | 12 | 10 |
| Total | 90 | 90 | 90 | 90 |
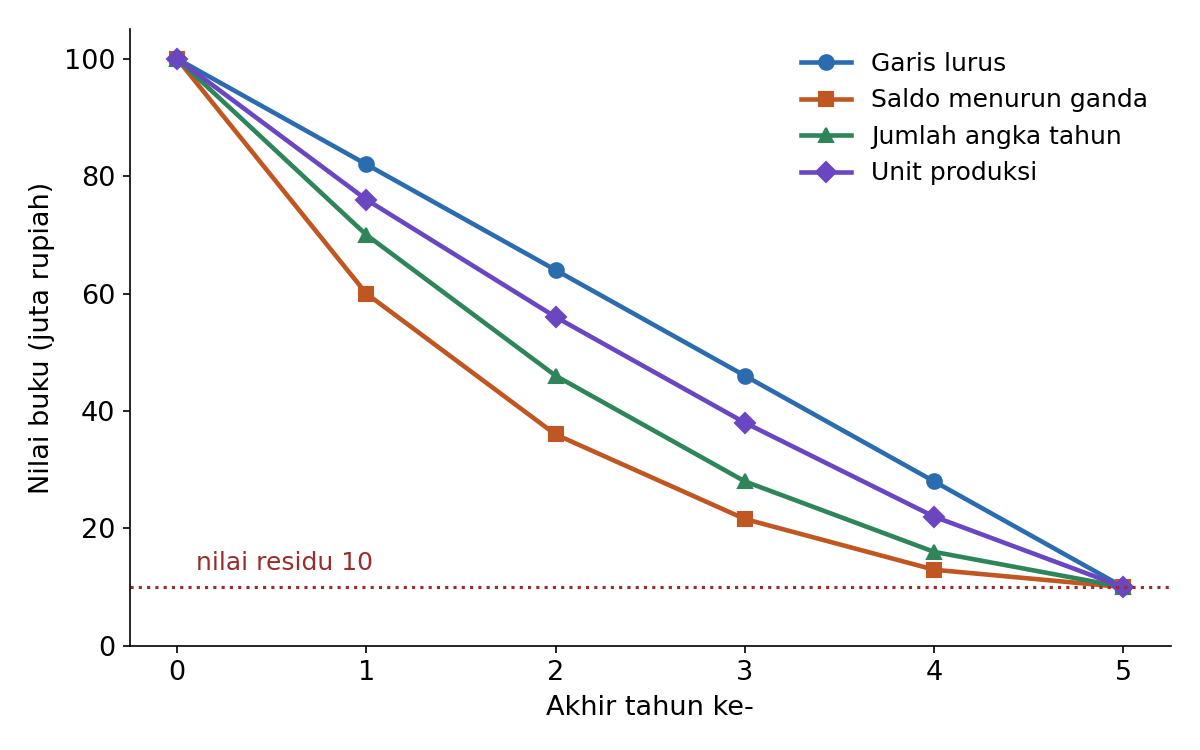
Saldo menurun ganda dan jumlah angka tahun disebut metode dipercepat karena bebannya besar di awal. Dampaknya ke laporan keuangan langsung terasa: di Tahun 1, laba sebelum pajak dengan saldo menurun ganda lebih rendah 22 juta dibanding garis lurus (40 lawan 18). Di Tahun 5 keadaannya terbalik. Totalnya sama, yang berbeda hanya waktunya.
Apa pun metodenya, jurnal penyesuaian di akhir tahun bentuknya sama: Beban Penyusutan di debit dan Akumulasi Penyusutan di kredit. Contoh jurnal penyesuaian lain yang sering keluar di UAS ada di jurnal penyesuaian kasus UAS.
Jebakan pembelian tengah tahun: prorata bulan
Ubah satu hal: mesin dibeli 1 April Tahun 1, sementara tahun buku tetap berakhir 31 Desember. Di Tahun 1, mesin hanya dipakai 9 bulan.
Garis lurus paling sederhana. Tahun 1 mendapat , Tahun 2 sampai 5 masing-masing 18, dan Tahun 6 mendapat sisa 3 bulan, . Totalnya tetap 90, tetapi tersebar di enam tahun buku.
Saldo menurun ganda memprorata tahun pertama saja, lalu tarif penuh dikalikan nilai buku:
| Tahun buku | Perhitungan | Beban | Nilai buku akhir |
|---|---|---|---|
| 1 | 30 | 70 | |
| 2 | 28 | 42 | |
| 3 | 16,8 | 25,2 | |
| 4 | 10,08 | 15,12 | |
| 5 | dibatasi residu: | 5,12 | 10 |
Di Tahun 5 rumusnya memberi 6,048, yang akan membawa nilai buku ke 9,072. Batas residu kena di sini, lebih cepat dari Tahun 6, jadi Tahun 6 tidak ada beban.
Jumlah angka tahun paling sering salah. Pecahannya berlaku per tahun umur aset (April sampai Maret), bukan per tahun buku. Satu tahun buku berisi potongan dari dua tahun umur:
- Tahun buku 1:
- Tahun buku 2:
- Tahun buku 3:
- Tahun buku 4:
- Tahun buku 5:
- Tahun buku 6:
Totalnya . Kalau kamu memakai 4/15 untuk seluruh Tahun buku 2, bebannya keluar 24, bukan 25,5.
Kesalahan yang sering terjadi saat menghitung penyusutan
- Mengurangkan nilai residu di awal pada saldo menurun ganda. Tarif 40 persen dikalikan 90, bukan 100, menghasilkan beban Tahun 1 sebesar 36, padahal jawabannya 40.
- Membiarkan saldo menurun ganda menembus residu. Beban Tahun 5 ditulis 5,184 dan nilai buku akhir 7,776.
- Memakai pecahan jumlah angka tahun dari kecil ke besar (1/15 di Tahun 1). Metode ini dipercepat, jadi pecahan terbesar ada di tahun pertama.
- Lupa prorata bulan untuk pembelian tengah tahun, atau sebaliknya memprorata setiap tahun pada saldo menurun ganda.
- Mengabaikan biaya yang ikut dikapitalisasi. Ongkos kirim, asuransi selama pengiriman, dan pemasangan masuk harga perolehan, jadi dasar penyusutannya ikut berubah.
- Mencatat penyusutan dengan mengkredit akun Mesin langsung. Yang dikredit Akumulasi Penyusutan, supaya harga perolehan tetap terlihat di neraca.
Penyusutan tidak mengeluarkan kas, tetapi mengurangi laba. Karena itu di laporan arus kas metode tidak langsung, beban penyusutan ditambahkan kembali ke laba bersih. Contoh lengkapnya ada di laporan arus kas metode tidak langsung. Kalau kamu ingin melihat bagaimana akumulasi penyusutan mengalir ke neraca, lihat neraca lajur ke laporan keuangan.
FAQ
Bagaimana jurnal kalau mesin dijual sebelum umurnya habis?
Hitung dulu penyusutan sampai tanggal penjualan, lalu bandingkan harga jual dengan nilai buku. Dengan garis lurus, nilai buku akhir Tahun 3 adalah 46 juta. Kalau mesin dijual 50 juta, ada laba penjualan 4 juta. Jurnalnya: Kas 50 dan Akumulasi Penyusutan 54 di debit, Mesin 100 dan Laba Penjualan Aset Tetap 4 di kredit.
Apakah tanah disusutkan?
Tidak. Tanah dianggap tidak punya umur terbatas, jadi tidak disusutkan. Bangunan di atasnya tetap disusutkan.
Metode mana yang paling benar?
Tidak ada yang paling benar. Metode dipilih sesuai pola manfaat aset. Gedung cocok dengan garis lurus, mesin yang ausnya tergantung pemakaian cocok dengan unit produksi, dan aset yang cepat usang seperti komputer sering memakai metode dipercepat. Yang wajib adalah konsisten dari tahun ke tahun.
Apakah penyusutan akuntansi sama dengan penyusutan untuk pajak?
Belum tentu. Perpajakan punya aturan pengelompokan harta dan tarif sendiri, jadi beban penyusutan di laporan keuangan komersial bisa berbeda dengan yang diakui untuk menghitung pajak. Di mata kuliah akuntansi keuangan, ikuti data yang diberikan soal.
Kalau taksiran umur diubah di tengah jalan, apakah tahun lalu dihitung ulang?
Tidak. Perubahan taksiran diterapkan ke depan. Nilai buku saat perubahan dikurangi residu, lalu dibagi sisa umur yang baru. Misalnya pada garis lurus, di awal Tahun 3 nilai buku 64 dan sisa umur diubah menjadi 4 tahun, beban baru per tahun adalah juta.