Full Costing vs Variable Costing: Kenapa Labanya Bisa Berbeda
Contoh soal full costing dan variable costing dua tahun: harga pokok per unit, laba rugi tradisional dan kontribusi, serta rekonsiliasi selisih laba.
Di halaman ini
- Apa beda full costing dan variable costing?
- Data soal: produksi lebih besar dari penjualan
- Laporan laba rugi full costing dan variable costing tahun 1
- Dari mana selisih laba Rp20 juta itu?
- Kasus kebalikan: penjualan lebih besar dari produksi
- Kenapa variable costing dipakai untuk keputusan manajemen?
- Kesalahan yang sering terjadi di soal full costing dan variable costing
- FAQ
- Apakah full costing sama dengan absorption costing?
- Kapan laba full costing dan variable costing sama?
- Apakah BOP variabel masuk harga pokok di variable costing?
- Bagaimana kalau tarif BOP tetap per unit tahun lalu berbeda dengan tahun ini?
- Metode mana yang dipakai untuk laporan keuangan eksternal?
Full costing dan variable costing memberi laba berbeda karena biaya overhead pabrik (BOP) tetap diperlakukan berbeda. Full costing memasukkan BOP tetap ke harga pokok produk, sehingga sebagian ikut "tersimpan" di persediaan akhir. Variable costing membebankan seluruh BOP tetap sebagai biaya periode. Contoh soal full costing dan variable costing di bawah ini mengerjakan dua tahun berturut-turut, satu saat produksi lebih besar dari penjualan dan satu saat kebalikannya, supaya arah selisih labanya terbukti dari angka.
Apa beda full costing dan variable costing?
Keduanya hanya berbeda di satu komponen: BOP tetap.
| Unsur biaya | Full costing (absorption) | Variable costing (direct) |
|---|---|---|
| Bahan baku langsung | Harga pokok produk | Harga pokok produk |
| Tenaga kerja langsung | Harga pokok produk | Harga pokok produk |
| BOP variabel | Harga pokok produk | Harga pokok produk |
| BOP tetap | Harga pokok produk | Biaya periode, dibebankan penuh tahun itu |
| Biaya pemasaran dan administrasi | Biaya periode | Biaya periode (dipisah variabel dan tetap) |
Format laporan laba ruginya juga berbeda. Full costing memakai format tradisional: penjualan dikurangi HPP menjadi laba kotor, lalu dikurangi biaya operasi. Variable costing memakai format kontribusi: penjualan dikurangi semua biaya variabel menjadi margin kontribusi, lalu dikurangi semua biaya tetap.
Data soal: produksi lebih besar dari penjualan
PT Kriya Nusantara memproduksi satu jenis produk. Data tahun 1, tanpa persediaan awal:
- Produksi 10.000 unit, terjual 8.000 unit, harga jual Rp50.000 per unit.
- Bahan baku langsung Rp12.000, tenaga kerja langsung Rp8.000, BOP variabel Rp5.000, semuanya per unit.
- BOP tetap Rp100.000.000 per tahun.
- Biaya pemasaran variabel Rp2.000 per unit terjual.
- Biaya administrasi dan pemasaran tetap Rp60.000.000 per tahun.
Langkah pertama selalu menghitung harga pokok produksi per unit dengan dua metode.
| Komponen per unit | Full costing | Variable costing |
|---|---|---|
| Bahan baku langsung | 12.000 | 12.000 |
| Tenaga kerja langsung | 8.000 | 8.000 |
| BOP variabel | 5.000 | 5.000 |
| BOP tetap (100.000.000 / 10.000 unit) | 10.000 | tidak masuk |
| Harga pokok per unit | 35.000 | 25.000 |
BOP tetap per unit dibagi dengan unit yang diproduksi (10.000), bukan unit yang terjual (8.000). Biaya pemasaran variabel juga tidak masuk harga pokok produk di kedua metode, karena itu biaya menjual, bukan biaya membuat.
Laporan laba rugi full costing dan variable costing tahun 1
Full costing (format tradisional), dalam rupiah:
| Keterangan | Jumlah |
|---|---|
| Penjualan (8.000 × 50.000) | 400.000.000 |
| HPP (8.000 × 35.000) | (280.000.000) |
| Laba kotor | 120.000.000 |
| Biaya pemasaran variabel (8.000 × 2.000) | (16.000.000) |
| Biaya administrasi dan pemasaran tetap | (60.000.000) |
| Laba bersih | 44.000.000 |
Variable costing (format kontribusi):
| Keterangan | Jumlah |
|---|---|
| Penjualan (8.000 × 50.000) | 400.000.000 |
| HPP variabel (8.000 × 25.000) | (200.000.000) |
| Biaya pemasaran variabel (8.000 × 2.000) | (16.000.000) |
| Margin kontribusi | 184.000.000 |
| BOP tetap | (100.000.000) |
| Biaya administrasi dan pemasaran tetap | (60.000.000) |
| Laba bersih | 24.000.000 |
Full costing melaporkan laba Rp20.000.000 lebih besar. Persediaan akhirnya juga berbeda: 2.000 unit × Rp35.000 = Rp70.000.000 di full costing, dan 2.000 unit × Rp25.000 = Rp50.000.000 di variable costing.
Dari mana selisih laba Rp20 juta itu?
Di full costing, BOP tetap Rp100 juta "menempel" ke 10.000 unit, Rp10.000 per unit. Hanya 8.000 unit yang terjual, jadi hanya Rp80 juta BOP tetap yang menjadi beban lewat HPP. Sisa Rp20 juta ikut 2.000 unit di gudang dan baru akan menjadi beban saat barang itu terjual.
Di variable costing, seluruh Rp100 juta langsung dibebankan tahun ini.
Rumus rekonsiliasi laba yang bisa dipakai di soal mana pun (selama tarif BOP tetap per unit sama):
Untuk tahun 1: . Laba full costing 44 juta dikurangi laba variable costing 24 juta memang 20 juta. Cocok.
Tulis rekonsiliasinya dalam bentuk tabel di lembar jawaban:
| Rekonsiliasi | Rupiah |
|---|---|
| Laba variable costing | 24.000.000 |
| Ditambah: BOP tetap di persediaan akhir (2.000 × 10.000) | 20.000.000 |
| Dikurangi: BOP tetap di persediaan awal (0 × 10.000) | 0 |
| Laba full costing | 44.000.000 |
Kasus kebalikan: penjualan lebih besar dari produksi
Hafalan "full costing labanya lebih besar" hanya benar untuk kasus tadi. Coba tahun 2 dengan biaya yang sama persis: produksi 10.000 unit, terjual 12.000 unit. Kelebihan 2.000 unit diambil dari persediaan awal tahun 1, yang harga pokoknya juga Rp35.000 (full) dan Rp25.000 (variable).
| Keterangan | Full costing | Variable costing |
|---|---|---|
| Penjualan (12.000 × 50.000) | 600.000.000 | 600.000.000 |
| HPP (12.000 × 35.000 / 12.000 × 25.000) | (420.000.000) | (300.000.000) |
| Biaya pemasaran variabel (12.000 × 2.000) | (24.000.000) | (24.000.000) |
| BOP tetap sebagai biaya periode | tidak ada | (100.000.000) |
| Administrasi dan pemasaran tetap | (60.000.000) | (60.000.000) |
| Laba bersih | 96.000.000 | 116.000.000 |
Sekarang variable costing yang lebih besar, Rp20 juta. HPP full costing tahun 2 memuat BOP tetap Rp120 juta (12.000 unit × Rp10.000): Rp100 juta dari produksi tahun ini ditambah Rp20 juta yang "tertahan" di persediaan sejak tahun 1.
Cek dengan rumus: . Tanda negatif berarti laba full costing lebih kecil.
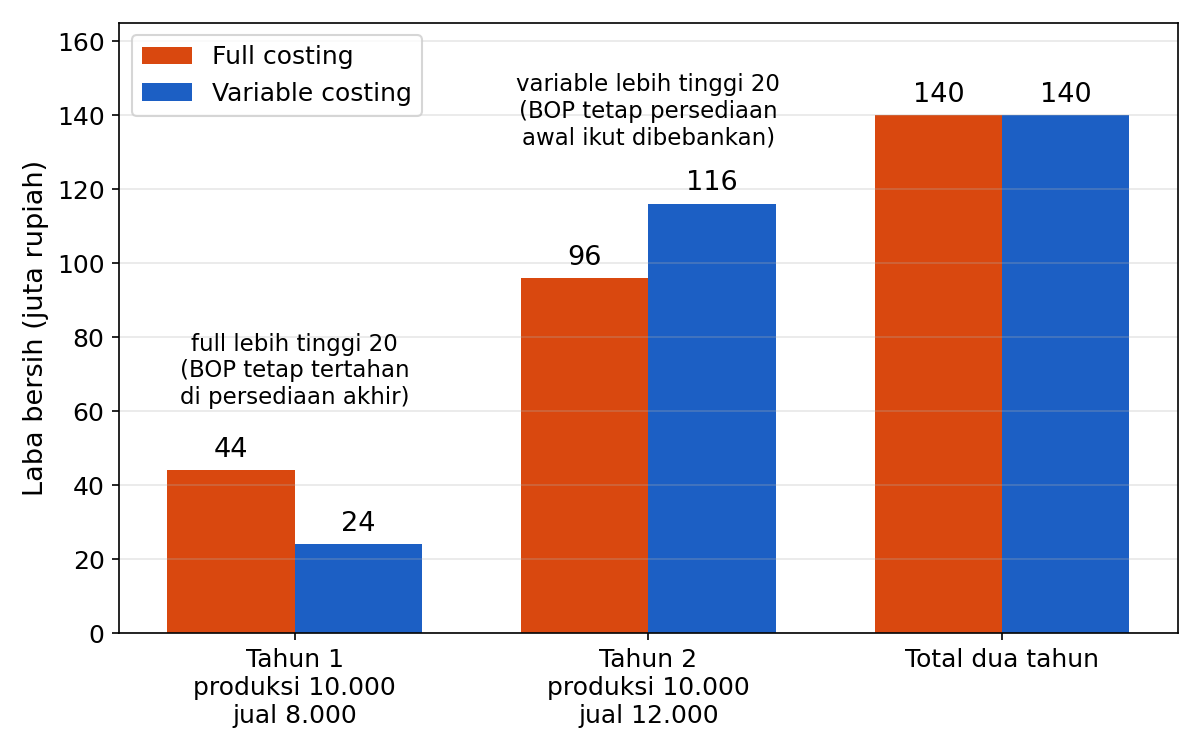
Total dua tahun sama-sama Rp140 juta. Selama semua yang diproduksi akhirnya terjual, kedua metode membebankan BOP tetap yang sama. Yang berbeda hanya tahun pembebanannya.
Ringkasan arahnya:
- Produksi lebih besar dari penjualan (persediaan naik): laba full costing lebih besar.
- Produksi lebih kecil dari penjualan (persediaan turun): laba variable costing lebih besar.
- Produksi sama dengan penjualan (persediaan tetap): laba sama.
Kenapa variable costing dipakai untuk keputusan manajemen?
Lihat lagi tahun 1. Manajer bisa menaikkan laba full costing hanya dengan memproduksi lebih banyak, tanpa menjual satu unit pun tambahan, karena BOP tetap per unit turun dan sebagian bebannya pindah ke gudang. Variable costing tidak bisa "dipercantik" dengan cara itu. Labanya bergerak mengikuti penjualan.
Format kontribusi juga langsung memberi margin kontribusi per unit: Rp50.000 − Rp25.000 − Rp2.000 = Rp23.000. Angka ini dipakai untuk analisis titik impas, keputusan pesanan khusus, dan penentuan harga jangka pendek. Pemakaiannya untuk titik impas ada di titik impas BEP dalam unit, rupiah, dan target laba, dan perilaku biaya tetap per unit dibahas di tabel biaya produksi TC, AVC, AC, dan MC.
Untuk laporan keuangan eksternal, perusahaan tetap memakai full costing, karena standar akuntansi mewajibkan overhead produksi tetap dialokasikan ke biaya persediaan. Variable costing adalah alat internal.
Kesalahan yang sering terjadi di soal full costing dan variable costing
- Membagi BOP tetap dengan unit terjual, bukan unit diproduksi.
- Memasukkan biaya pemasaran variabel ke harga pokok produk. Biaya ini memang variabel, tapi biaya periode di kedua metode.
- Di format kontribusi, lupa mengurangkan biaya pemasaran variabel sebelum margin kontribusi, sehingga margin kontribusi terlalu besar dan biaya itu keliru tercampur dengan biaya tetap.
- Menghafal "laba full costing selalu lebih besar". Arahnya bergantung pada perubahan persediaan, seperti terbukti di tahun 2.
- Menghitung selisih laba dengan persediaan akhir saja, padahal persediaan awal juga membawa BOP tetap dari periode lalu.
- Menilai persediaan akhir variable costing dengan Rp35.000. Di variable costing, persediaan hanya membawa biaya produksi variabel.
Kalau persediaan perusahaan dagang yang ditanyakan, bukan manufaktur, nilai persediaannya ditentukan metode arus biaya, seperti di kartu persediaan FIFO dan rata-rata perpetual.
FAQ
Apakah full costing sama dengan absorption costing?
Sama. Full costing juga disebut absorption costing karena semua biaya produksi, termasuk BOP tetap, "diserap" ke harga pokok produk. Variable costing juga disebut direct costing.
Kapan laba full costing dan variable costing sama?
Saat jumlah unit diproduksi sama dengan unit terjual, sehingga persediaan awal dan akhir sama. Dengan tarif BOP tetap per unit yang sama, selisihnya nol.
Apakah BOP variabel masuk harga pokok di variable costing?
Masuk. Yang dikeluarkan dari harga pokok di variable costing hanya BOP tetap. Bahan baku langsung, tenaga kerja langsung, dan BOP variabel tetap menjadi harga pokok produk.
Bagaimana kalau tarif BOP tetap per unit tahun lalu berbeda dengan tahun ini?
Rumus satu baris tidak berlaku lagi. Hitung terpisah: BOP tetap yang melekat di persediaan akhir (unit × tarif tahun ini) dikurangi BOP tetap yang melekat di persediaan awal (unit × tarif tahun lalu). Selisih keduanya adalah selisih laba.
Metode mana yang dipakai untuk laporan keuangan eksternal?
Full costing, karena standar akuntansi untuk laporan eksternal mengharuskan biaya produksi tetap masuk ke persediaan. Variable costing dipakai untuk laporan internal dan pengambilan keputusan.