Titik Impas (BEP): Unit, Rupiah, Target Laba, dan Multi-Produk
Cara menghitung BEP unit dan rupiah, unit untuk target laba sebelum dan sesudah pajak, margin of safety, serta BEP dua produk, lengkap dengan contoh soal.
Di halaman ini
- Cara menghitung BEP unit
- Cara menghitung BEP rupiah
- Berapa unit yang harus terjual untuk target laba tertentu?
- Target laba sebelum pajak
- Target laba setelah pajak
- Margin of safety: seberapa jauh penjualan boleh turun?
- BEP untuk dua produk dengan bauran penjualan
- Kalau baurannya bergeser
- Kapan rumus BEP tidak bisa dipakai begitu saja?
- Kesalahan yang sering terjadi
- FAQ
- Apa beda BEP dalam akuntansi dan BEP dalam ekonomi mikro?
- Apakah biaya bunga pinjaman termasuk biaya tetap?
- BEP saya 600,2 unit. Ditulis berapa?
- Bagaimana kalau harga jual lebih kecil dari biaya variabel?
- Apakah margin of safety bisa negatif?
- Rumus BEP dipakai juga untuk menilai proyek investasi?
Titik impas (BEP) dihitung dengan membagi biaya tetap dengan margin kontribusi per unit, yaitu harga jual dikurangi biaya variabel per unit. Hasilnya adalah jumlah unit yang harus terjual supaya laba tepat nol. Dari rumus yang sama kamu bisa menurunkan BEP dalam rupiah, unit untuk target laba, margin of safety, dan BEP untuk usaha yang menjual lebih dari satu produk. Semuanya dikerjakan di bawah ini dengan satu kasus yang sama, jadi kamu bisa melihat bagaimana tiap rumus saling terhubung.
Kasus yang dipakai: sebuah usaha kecil memproduksi tumbler. Datanya per bulan:
| Komponen | Nilai |
|---|---|
| Harga jual per unit (P) | Rp50.000 |
| Biaya variabel per unit (VC) | Rp30.000 (bahan, kemasan, ongkos rakit per unit) |
| Biaya tetap per bulan (FC) | Rp12.000.000 (sewa tempat, gaji tetap, penyusutan mesin) |
Satu angka yang akan muncul terus adalah margin kontribusi: bagian harga jual yang tersisa setelah menutup biaya variabel, dan dipakai untuk menutup biaya tetap.
- Margin kontribusi per unit = Rp50.000 − Rp30.000 = Rp20.000
- Rasio margin kontribusi = 20.000 / 50.000 = 0,4 atau 40%
Artinya setiap tumbler yang terjual menyumbang Rp20.000 untuk membayar biaya tetap. Setelah biaya tetap lunas, setiap Rp20.000 berikutnya menjadi laba.
Cara menghitung BEP unit
Untuk kasus ini:
Cek dengan laporan laba rugi sederhana pada 600 unit:
| Pos | Perhitungan | Rupiah |
|---|---|---|
| Penjualan | 600 × 50.000 | 30.000.000 |
| Biaya variabel | 600 × 30.000 | (18.000.000) |
| Margin kontribusi | 12.000.000 | |
| Biaya tetap | (12.000.000) | |
| Laba | 0 |
Laba nol, jadi 600 unit memang titik impasnya. Pengecekan seperti ini cuma butuh satu menit di ujian dan langsung menangkap salah hitung.
Kalau hasil pembagian tidak bulat, bulatkan ke atas. Misalnya biaya tetap Rp12.010.000 memberi 600,5 unit. Penjualan 600 unit masih rugi Rp10.000, jadi titik impasnya 601 unit.
Cara menghitung BEP rupiah
Ada dua jalan dan hasilnya harus sama.
- Kalikan BEP unit dengan harga: 600 × Rp50.000 = Rp30.000.000.
- Bagi biaya tetap dengan rasio margin kontribusi:
Jalan kedua penting karena sering soal tidak memberi harga per unit. Contohnya soal yang hanya memberi total penjualan Rp200 juta dan total biaya variabel Rp120 juta. Rasio margin kontribusinya (200 − 120) / 200 = 40%, dan BEP rupiah bisa dihitung tanpa pernah tahu harga satu unit.
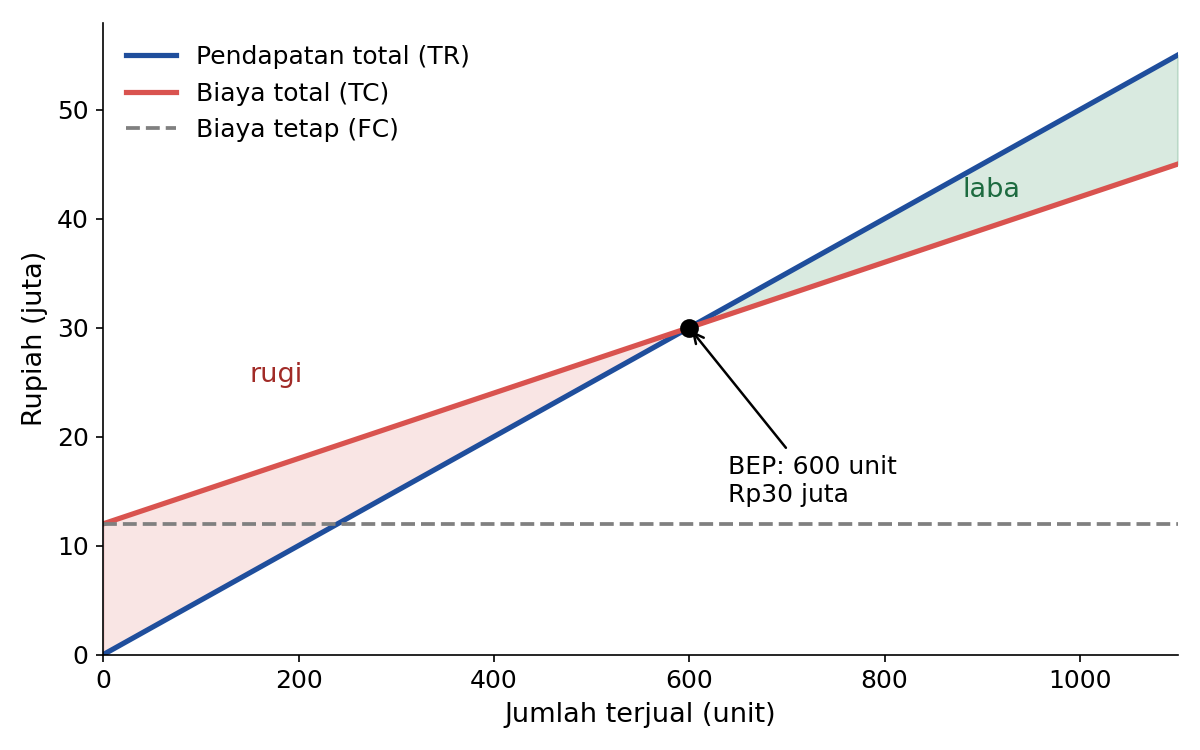
Grafik di atas menunjukkan logikanya. Garis biaya total mulai dari Rp12 juta (biaya tetap) dan naik Rp30.000 per unit. Garis pendapatan mulai dari nol dan naik Rp50.000 per unit. Karena pendapatan naik lebih cepat, kedua garis bertemu di 600 unit.
Berapa unit yang harus terjual untuk target laba tertentu?
Target laba diperlakukan seperti biaya tetap tambahan yang harus ditutup oleh margin kontribusi.
Target laba sebelum pajak
Pemilik ingin laba Rp8.000.000 per bulan:
Dalam rupiah: 1.000 × Rp50.000 = Rp50.000.000.
Target laba setelah pajak
Kalau yang diberikan adalah laba bersih setelah pajak, ubah dulu ke laba sebelum pajak. Misalkan soal menetapkan tarif pajak 20% dan target laba setelah pajak Rp6.000.000:
Cek: 975 unit memberi margin kontribusi Rp19.500.000. Dikurangi biaya tetap, laba sebelum pajak Rp7.500.000. Pajak 20% adalah Rp1.500.000, sisa Rp6.000.000. Cocok.
Margin of safety: seberapa jauh penjualan boleh turun?
Margin of safety (MoS) mengukur jarak antara penjualan yang direncanakan dan titik impas. Misalkan anggaran penjualan bulan depan 800 unit.
- MoS unit = 800 − 600 = 200 unit
- MoS rupiah = (800 − 600) × Rp50.000 = Rp10.000.000
- MoS persen = 200 / 800 = 25%
Bacaannya: penjualan boleh meleset 25% dari anggaran sebelum usaha mulai rugi.
Ada hubungan yang berguna untuk soal analisis. Pada 800 unit, laba = 200 × Rp20.000 = Rp4.000.000 dan margin kontribusi total Rp16.000.000. Rasio keduanya (16 / 4 = 4) disebut tingkat leverage operasi, dan nilainya sama dengan 1 / MoS persen (1 / 0,25 = 4). Artinya kalau penjualan naik 10% dari 800 menjadi 880 unit, laba naik 40%, dari Rp4.000.000 menjadi Rp5.600.000. Usaha dengan MoS tipis punya laba yang sangat sensitif terhadap naik turunnya penjualan.
BEP untuk dua produk dengan bauran penjualan
Usaha tadi menambah produk botol minum. Biaya tetap gabungan naik menjadi Rp16.000.000 per bulan.
| Produk | Harga | Biaya variabel | Margin kontribusi | Bauran unit |
|---|---|---|---|---|
| Tumbler (A) | Rp50.000 | Rp30.000 | Rp20.000 | 3 |
| Botol (B) | Rp30.000 | Rp20.000 | Rp10.000 | 2 |
Bauran 3 : 2 artinya setiap 3 tumbler terjual, terjual juga 2 botol. Caranya adalah memperlakukan "3 tumbler + 2 botol" sebagai satu paket.
- Margin kontribusi per paket = 3 × 20.000 + 2 × 10.000 = Rp80.000
- BEP paket = 16.000.000 / 80.000 = 200 paket
- Pecah ke produk: tumbler 200 × 3 = 600 unit, botol 200 × 2 = 400 unit
- Cek: 600 × 20.000 + 400 × 10.000 = Rp16.000.000, sama dengan biaya tetap
BEP rupiah gabungannya 600 × Rp50.000 + 400 × Rp30.000 = Rp42.000.000. Hasil yang sama keluar dari rasio margin kontribusi tertimbang: penjualan per paket Rp210.000, margin per paket Rp80.000, rasio 38,1%, dan 16.000.000 / 0,381 ≈ Rp42.000.000.
Kalau baurannya bergeser
Misalkan pembeli mulai lebih suka botol dan baurannya berubah menjadi 2 : 3. Margin per paket turun menjadi 2 × 20.000 + 3 × 10.000 = Rp70.000. BEP menjadi 16.000.000 / 70.000 = 228,57 paket, atau sekitar 457 tumbler dan 686 botol. Total unit untuk impas naik dari 1.000 menjadi sekitar 1.143.
Tidak ada harga atau biaya yang berubah. Yang berubah hanya komposisi, tetapi titik impasnya naik karena penjualan bergeser ke produk dengan margin lebih kecil. Ini sering menjadi pertanyaan pembahasan di UAS akuntansi manajemen.
Kapan rumus BEP tidak bisa dipakai begitu saja?
Rumus di atas bergantung pada beberapa asumsi. Kalau salah satunya tidak terpenuhi, angka BEP bisa menyesatkan.
- Harga jual tidak konstan. Kalau ada diskon volume (misalnya harga turun untuk pembelian di atas 100 unit), margin kontribusi per unit berbeda di setiap rentang penjualan. Hitung BEP per rentang, lalu cek di rentang mana titik impasnya jatuh.
- Biaya semivariabel belum dipisah. Listrik pabrik biasanya punya bagian tetap dan bagian variabel. Pisahkan dulu, misalnya dengan metode titik tertinggi-terendah. Contoh: pada 400 unit biaya listrik Rp5.000.000, pada 900 unit Rp7.500.000. Bagian variabel = 2.500.000 / 500 = Rp5.000 per unit, bagian tetap = 5.000.000 − 400 × 5.000 = Rp3.000.000.
- Biaya tetap bertingkat. Misalkan satu mesin hanya sanggup 800 unit per bulan. Target 1.000 unit di atas butuh mesin kedua yang menambah biaya tetap Rp2.000.000. Unit untuk laba Rp8.000.000 bukan lagi 1.000, tetapi (14.000.000 + 8.000.000) / 20.000 = 1.100 unit.
- Persediaan berubah. BEP mengasumsikan yang diproduksi sama dengan yang terjual. Kalau ada penumpukan persediaan, laba versi full costing bisa berbeda dari perhitungan ini. Perbedaannya dibahas di artikel full costing vs variable costing.
Kesalahan yang sering terjadi
- Membagi biaya tetap dengan harga jual, bukan dengan margin kontribusi. Hasilnya 12.000.000 / 50.000 = 240 unit, jauh di bawah BEP yang benar.
- Memasukkan biaya variabel total ke rumus per unit. Kalau soal memberi biaya variabel total pada volume tertentu, bagi dulu dengan volumenya.
- Menambahkan laba setelah pajak langsung ke biaya tetap tanpa membaginya dengan (1 − tarif pajak).
- Membulatkan BEP unit ke bawah. 600,5 unit dibulatkan ke 601, bukan 600.
- Untuk multi-produk, menghitung BEP tiap produk secara terpisah dengan membagi biaya tetap bersama sesuka hati. Pakai bauran penjualan yang diberikan soal.
- Menganggap penyusutan sebagai biaya variabel. Penyusutan garis lurus adalah biaya tetap per periode.
Kalau soalnya dari sisi ekonomi (biaya rata-rata dan biaya marjinal yang berubah tiap unit), pendekatannya berbeda. Lihat tabel biaya produksi TC, AVC, AC, MC dan laba maksimum MR = MC.
FAQ
Apa beda BEP dalam akuntansi dan BEP dalam ekonomi mikro?
Di akuntansi manajemen, harga dan biaya variabel per unit dianggap konstan, sehingga grafiknya garis lurus dan titik impasnya satu. Di ekonomi mikro, biaya per unit berubah mengikuti jumlah produksi, sehingga kurvanya melengkung dan perusahaan bisa punya dua titik impas.
Apakah biaya bunga pinjaman termasuk biaya tetap?
Untuk analisis BEP operasional, bunga biasanya tidak dimasukkan karena BEP mengukur titik impas laba operasi. Ada juga soal yang memasukkannya untuk menghitung titik impas laba sebelum pajak. Ikuti definisi di soal, dan tulis asumsimu kalau soal tidak menyebutnya.
BEP saya 600,2 unit. Ditulis berapa?
601 unit. Kalau terjual 600 unit, laba masih sedikit negatif. Titik impas dalam unit selalu dibulatkan ke atas karena tidak ada setengah produk yang terjual.
Bagaimana kalau harga jual lebih kecil dari biaya variabel?
Margin kontribusinya negatif, jadi tidak ada titik impas. Setiap unit tambahan justru menambah rugi. Usaha seperti ini harus menaikkan harga atau menurunkan biaya variabel sebelum BEP bisa dihitung.
Apakah margin of safety bisa negatif?
Bisa. Kalau penjualan yang direncanakan di bawah titik impas, MoS negatif dan artinya usaha diperkirakan rugi pada periode itu.
Rumus BEP dipakai juga untuk menilai proyek investasi?
BEP menjawab berapa volume yang menutup biaya per periode, tanpa memperhitungkan nilai waktu uang. Untuk menilai investasi yang hasilnya tersebar selama beberapa tahun, pakai NPV dan IRR seperti di artikel menghitung NPV dan IRR.